11 مليون طن.. والانتعاش لم يصل بعد
قد يبدو رقم 11 مليون طن من الإسمنت كأنه شهادة على عودة قوية إلى أوراش البناء، لكن الأرقام الرسمية تقول شيئاً أكثر تعقيداً، فإلى نهاية شتنبر 2026، لم تتجاوز الزيادة في المبيعات 1.17% مقارنة بالفترة نفسها من 2025، بينما جاءت القفزة اللافتة في شهر واحد فقط، ما يفرض الحذر قبل تحويلها إلى عنوان عن «انتعاش» القطاع.

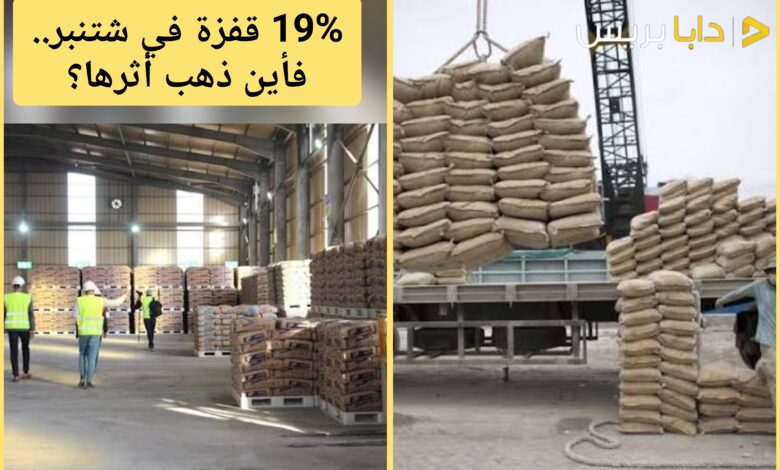
فخلال شتنبر وحده، بلغت المبيعات 1.46 مليون طن، مقابل 1.22 مليون طن قبل سنة، بزيادة بلغت 19.31%. رقم قوي بلا شك، لكنه لا يلغي حقيقة أن الحصيلة التراكمية بعد تسعة أشهر ما تزال تتحرك بوتيرة محدودة، وفق معطيات وزارة إعداد التراب الوطني والتعمير والإسكان وسياسة المدينة.
أين يتركز الطلب؟
تكشف بنية المبيعات أن الصورة لا تتعلق بالبناء السكني وحده، فقد استحوذ التوزيع على 5.79 ملايين طن، متبوعاً بالخرسانة الجاهزة للاستخدام بـ2.95 مليون طن، ثم الخرسانة المعدة مسبقاً بـ1.03 مليون طن، وبلغت مبيعات الإسمنت الموجهة للبنية التحتية 842 ألفاً و520 طناً، مقابل 314 ألفاً و493 طناً للبناء و46 ألفاً و690 طناً للملاط.
هذه التركيبة مهمة، لأنها تقول إن جزءاً كبيراً من الطلب يمر عبر قنوات التوزيع والخرسانة ومشاريع التجهيز والبنية التحتية، وليس بالضرورة عبر انتعاش واسع في البناء السكني الخاص. والإسمنت الذي يدخل الورش لا يتحول تلقائياً إلى سكن ميسور للمواطن.
عندما تقول أرقام البناء شيئاً آخر
الأكثر دلالة أن ارتفاع مبيعات الإسمنت يتزامن مع تباطؤ واضح في القيمة المضافة لأنشطة البناء، فوفق المندوبية السامية للتخطيط، نما القطاع بنسبة 2.8% خلال الربع الثاني من 2026، مقابل 7.6% خلال الفترة نفسها من 2025، كما لم يتجاوز نموه 1.5% في الربع الأول مقابل 7.1% قبل سنة.
هنا تظهر المفارقة الحقيقية: “الإسمنت يتحرك بقوة في شتنبر، لكن البناء كقطاع اقتصادي لا يسير بالسرعة نفسها”، وبالتالي، فإن السؤال لم يعد كم طنّاً بيع، بل ما الذي أنتجته هذه الكميات فعلياً في الاقتصاد وفي حياة المغاربة؟
من الإسمنت إلى الشغل والسكن
يرتبط قطاع البناء مباشرة بسوق الشغل والدخل والسكن، ولذلك فإن ارتفاع الطلب على مواد البناء لا تكون قيمته الاجتماعية في الرقم التجاري وحده، فالمطلوب أن تنعكس دينامية الأوراش على فرص عمل مستقرة، وأن تتحول الاستثمارات إلى مساكن وتجهيزات قادرة على تخفيف الضغط عن الأسر، لا أن يبقى أثرها محصوراً في سلسلة الإنتاج والتوزيع.
وهنا تحديداً يصبح الرهان السياسي أكبر من مؤشرات مبيعات شهر واحد، فإذا كانت الدولة تراهن على الاستثمار والأوراش الكبرى لتحريك الاقتصاد، فإن معيار النجاح يجب أن يقاس أيضاً بمدى وصول أثرها إلى المواطن: “هل تخلق فرصاً؟ هل تخفض كلفة السكن؟ وهل تقلص الفوارق بين المناطق؟”
19.31% في شتنبر.. فهل يكفي الرقم؟
لا يمكن التقليل من قفزة شتنبر، لكنها لا تكفي وحدها لإعلان انتعاش مستدام، فالانتقال من 1.17% خلال تسعة أشهر إلى 19.31% في شهر واحد يطرح سؤالاً مشروعاً حول طبيعة هذا التسارع ومدى قدرته على الاستمرار.
فالاختبار الحقيقي ليس في عدد أطنان الإسمنت التي غادرت المصانع، وإنما في ما ستتركه خلفها، أوراشاً أكثر، وظائف أكثر استقراراً، مساكن أقل كلفة، وتجهيزات يستفيد منها المواطن خارج الحسابات الضيقة للأرقام والمؤشرات.


