كشف المجلس الأعلى للحسابات عن استمرار نقائص واختلالات في تدبير الموارد المالية والمحاسباتية للأحزاب السياسية بالمغرب، مسجلا أن أغلبية الهيئات الحزبية التي شملها التحليل لا تتوفر على آليات مكتوبة وواضحة لضبط عمليات استخلاص واجبات الانخراط والمساهمات والهبات، فيما لا تعتمد نسبة مهمة منها على ميزانيات توقعية لتنظيم مواردها ونفقاتها.

36 في المائة من الأحزاب لا تقوم بإعداد ميزانية توقعية لمواردها وتكاليفها
وأبرزت معطيات التقرير المتعلق بتدقيق حسابات الأحزاب السياسية برسم سنة 2024، أن 77 في المائة من أصل 30 حزبا شملها الفحص تفتقر إلى دليل للمساطر الإدارية والمالية والمحاسباتية الخاصة بتتبع استخلاص المساهمات وواجبات الانخراط والهبات، في حين لا تقوم 36 في المائة منها بإعداد ميزانية توقعية لمواردها وتكاليفها، وهو ما يعكس محدودية أدوات التخطيط والمراقبة المالية داخل عدد من التنظيمات السياسية.
ولم تقتصر الاختلالات التي رصدتها المؤسسة الرقابية على الجوانب التنظيمية والمحاسباتية، بل امتدت إلى كيفية استعمال الدعم العمومي وتبرير أوجه صرفه، إذ كشفت المعطيات عن مبالغ مالية يتعين على الأحزاب المعنية إرجاعها إلى خزينة الدولة، بسبب عدم احترام الضوابط القانونية المؤطرة لهذا الدعم.
أكثر من 10 ملايين درهم مطالبة بالاسترجاع
وبحسب الأرقام التي أوردها التقرير، بلغت المبالغ الواجب إرجاعها إلى خزينة الدولة، إلى غاية متم أكتوبر 2026، ما مجموعه 10,53 ملايين درهم، موزعة بين 5,86 ملايين درهم لم يتم تقديم الوثائق والمستندات القانونية الكافية لإثبات صرفها، و3,38 ملايين درهم لم يتم استعمالها، فضلا عن 620 ألف درهم جرى توجيهها إلى أغراض غير تلك التي خصص لها الدعم، و650 ألف درهم تتعلق بدعم عمومي تم الحصول عليه دون وجه حق.
وتؤشر هذه المعطيات على استمرار إشكالات تدبير المال العام داخل جزء من المشهد الحزبي، خصوصا في ما يتعلق بتوثيق النفقات، والتقيد بالأغراض المحددة للدعم، واحترام قواعد الشفافية والمحاسبة. ودعا المجلس في هذا السياق الأحزاب المعنية إلى تسوية وضعيتها المالية وإرجاع المبالغ التي لم يثبت صرفها أو لم تستعمل وفق المقتضيات القانونية الجاري بها العمل.
ضعف في الحكامة والامتداد التنظيمي
وعلى المستوى التنظيمي، أظهر تحليل أجوبة الأحزاب الثلاثين على الاستبيانات التي وجهها إليها المجلس، مرة واحدة على الأقل خلال الفترة الممتدة من 2021 إلى 2024، تفاوتا في مستوى اعتماد آليات التدبير والتسيير.
وسجل التقرير أن أربعة أحزاب، أي ما يعادل 13 في المائة من مجموع الهيئات التي شملها التحليل، لا تتوفر على أي هياكل مجالية، وهو ما يطرح بدوره تساؤلات حول مدى حضورها التنظيمي والترابي وقدرتها على تأطير المواطنين خارج مقراتها المركزية.
حزب الاستقلال ضمن الأحزاب المعنية بالتدقيق
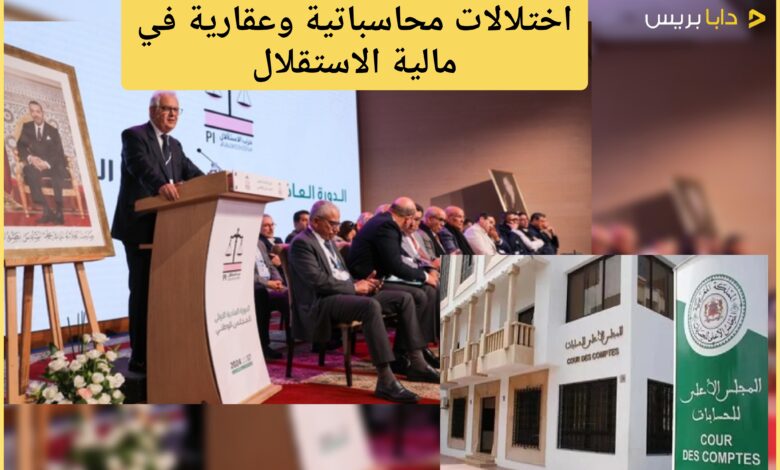
وفي سياق هذه الملاحظات العامة، خصص التقرير حيزا لرصد اختلالات مرتبطة بتدبير حزب الاستقلال لحساباته المالية والمحاسباتية، خلال عملية التدقيق التي شملت الفترة الممتدة من سنة 2022 إلى غاية 15 نونبر 2025.
وسجل المجلس في هذا الصدد عدم تقيد الحزب بعدد من المقتضيات المحاسباتية، من بينها عدم احترام الملاءمات الواردة في المخطط المحاسبي الموحد، وعدم الالتزام بالنماذج المعتمدة لجداول المعلومات التكميلية، فضلا عن عدم استكمال البيانات المطلوبة في جدول سندات المساهمة، خصوصا ما يتعلق بالمعطيات الختامية الأخيرة للشركة المكلفة بتسيير هذه السندات والعائدات المسجلة في حساب العائدات والتكاليف.
كما رصدت المؤسسة الرقابية اختلالات في تصنيف بعض العمليات المالية، بعدما تبين تسجيلها في حسابات محاسباتية لا تتناسب مع طبيعتها، إلى جانب عدم فتح حساب فرعي مستقل لكل دائن مرتبط بديون تمويل الحزب، التي بلغ مجموعها 6 ملايين و930 ألف درهم.
وامتدت الملاحظات إلى تدبير النفقات، حيث أشار التقرير إلى تسجيل مصاريف ضمن الحساب رقم 614351 المخصص للمهام، عوض إدراجها في الحسابات المناسبة لطبيعتها، فضلا عن تحويل المبالغ المخصصة لتغطية مصاريف المفتشيات إلى حسابات بنكية لا تحمل اسم الحزب.
ملاحظات بشأن الضرائب ووضعية العاملين
وفي الجانب المالي والضريبي، سجل المجلس عدم تكوين الحزب لأي مخصصات مالية تحسبا للمخاطر الضريبية المحتملة، كما أثار وضعية مفتشي الحزب والعاملين بالمفتشيات التابعة له بمختلف مناطق المملكة، معتبرا أنها لا تخضع لمقتضيات قانون الشغل بالشكل نفسه المعتمد بالنسبة إلى المستخدمين العاملين بالمقر المركزي.
وأوضح التقرير أن مفتشي الحزب لا يستفيدون سوى من تعويضات وتكاليف مرتبطة بالنقل والكراء، وهو ما يثير إشكالا بشأن الإطار القانوني والاجتماعي المنظم لعلاقات العمل داخل هذه البنيات الحزبية.
عقارات دون حسم في الملكية والقيمة
أما في ما يتعلق بالممتلكات العقارية، فقد وقف المجلس على ملاحظات تهم وضعية عدد من العقارات التي يستغلها حزب الاستقلال باعتبارها ضمن ممتلكاته، رغم أن وثائق ملكيتها المسجلة لدى الوكالة الوطنية للمحافظة العقارية والمسح العقاري والخرائطية تحمل أسماء أطراف أخرى.
كما كشف التقرير عن وجود عقارات مسجلة ضمن ممتلكات الحزب دون أن يتم، إلى حدود الفترة التي شملها التدقيق، تحديد قيمتها، بما يطرح تساؤلات إضافية حول دقة جرد الأصول العقارية وكيفية تقييمها وإدراجها ضمن الحسابات المالية.
وتعيد هذه الملاحظات، سواء تعلق الأمر بحزب الاستقلال أو بباقي التنظيمات السياسية، طرح سؤال الحكامة المالية داخل الأحزاب المغربية، ومدى قدرتها على تدبير الدعم العمومي وفق قواعد الشفافية والتوثيق والمحاسبة، باعتبار أن المال الموجه للحياة السياسية ليس مجرد مورد لتغطية النفقات، بل مسؤولية تقتضي وضوحا في التدبير وخضوعا فعليا للمراقبة.


