
جهاز جديد ورهان يتجاوز الهيكلة
تستعد الخزينة العامة للمملكة لإحداث تحول في تدبير الأموال والممتلكات المحجوزة والمصادرة، مع دخول قرار تنظيمي جديد حيز التنفيذ ابتداء من فاتح نونبر المقبل، يقضي بإحداث جهاز مركزي متخصص في تتبع هذه الأصول واستردادها، وتأتي الخطوة في سياق انتقال وزارة الاقتصاد والمالية إلى فوزي لقجع، ضمن الحكومة الجديدة برئاسة فاطمة الزهراء المنصوري، في وقت أُضيفت فيه «النجاعة العمومية» إلى اختصاصات الوزارة، بما يضع فعالية التدبير المالي أمام اختبار عملي.
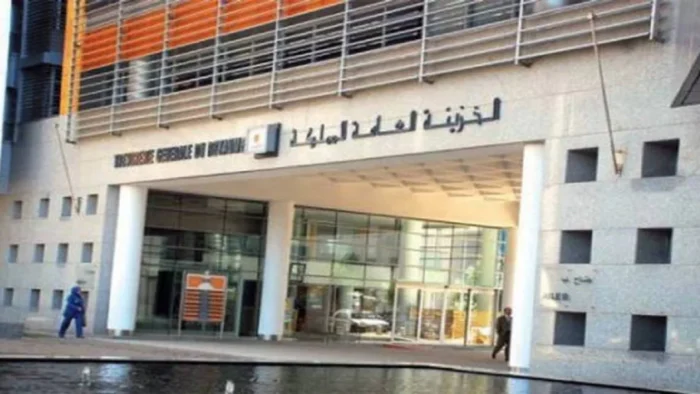
ويستند القرار رقم 2036.26، المنشور في العدد الأخير من الجريدة الرسمية، إلى نص وقّعته نادية فتاح بصفتها وزيرة للاقتصاد والمالية في الحكومة السابقة، قبل تسليم المسؤولية إلى خلفها، وبذلك، ينتقل تنفيذ هذا التنظيم إلى المرحلة الحكومية الجديدة، دون أن يعني ذلك أن المبادرة وُضعت ابتداءً في عهد لقجع.
أربع مصالح لتجميع المسؤوليات
يقضي القرار بإحداث «قسم تدبير الأموال والممتلكات المحجوزة والمصادرة» داخل الخزينة العامة للمملكة، وإلحاقه بمديرية البحث والتقنين والتعاون الدولي، ضمن مراجعة الهيكلة الداخلية للمديريات المركزية، ويتكون القسم من أربع مصالح تتولى تتبع تدبير الأصول، والتنسيق مع الهيئات القضائية، والعلاقات مع الإدارات والمؤسسات العمومية، فضلاً عن التتبع والإحصائيات.
ويعكس هذا التوزيع توجهاً نحو تجميع المهام المتصلة بملفات تتقاطع فيها المسؤوليات القضائية والإدارية والمالية، غير أن قيمة الهيكلة الجديدة لن تُقاس بعدد المصالح المحدثة، بل بقدرتها على تحسين التنسيق، وتوضيح المسؤوليات، وتقليص التأخر في معالجة الملفات.
من الحجز إلى الاسترداد والتفويت
تشمل اختصاصات الجهاز الإشراف على تحصيل واسترداد الأموال والممتلكات المحجوزة والمصادرة، بما فيها الأموال ذات القيمة المعادلة داخل المغرب وخارجه، وتتبع مختلف مراحل تدبيرها، من استكمال إجراءات الحجز والمصادرة إلى التفويت أو الإرجاع أو الإتلاف، وفق القوانين الجاري بها العمل وبالتنسيق مع الجهات القضائية والإدارية المختصة.
وتكتسي هذه المهام أهمية مالية، لأن تدبير الأصول لا ينتهي بمجرد وضعها تحت الحجز؛ بل يتطلب الحفاظ على قيمتها إلى حين تحديد مصيرها القانوني. فالتأخر أو ضعف التتبع قد يحدّان من المردودية الممكنة عند التفويت، بينما يظل استرداد الأموال الموجودة خارج المغرب مرتبطاً أيضاً بالإجراءات القانونية وآليات التعاون ذات الصلة.
قاعدة بيانات لمراقبة المردودية
ينص القرار على توحيد وتبسيط المساطر الداخلية وتنسيق عمل المصالح المعنية، بهدف صون القيمة المالية للأصول وتحقيق مردودية لفائدة خزينة الدولة عند تفويتها، كما يلزم مصالح الخزينة بإحداث قاعدة بيانات خاصة بها، وإعداد إحصائيات وتقارير تحليلية دورية ترصد تقدم معالجة الملفات ونسب تنفيذ الإجراءات، مع اقتراح تدابير لتحسين التدبير.
وتوفر هذه الآليات أساساً لتقييم الأداء، لكنها لا تضمن وحدها تحقيقه، فالاختبار الفعلي يقتضي النظر إلى مؤشرات ملموسة، من قبيل آجال معالجة الملفات، وقيمة الأموال المستردة، والمردودية المحققة من تفويت الأصول، ومدى الحفاظ على قيمتها خلال فترة التدبير.
النجاعة العمومية تحت الاختبار
يؤسس القرار لإطار إداري أكثر تخصصاً، لكنه لا يغير القواعد القانونية المنظمة للحجز والمصادرة، ولا ينتزع الاختصاصات من الجهات القضائية، ومن ثم، فإن نجاح الجهاز سيظل رهيناً بقدرته على تحسين التدبير داخل الحدود القانونية، وتحويل التتبع والإحصاء إلى أدوات فعلية للنجاعة والمساءلة.
وبين إعلان الهيكلة وقياس نتائجها، يبرز سؤال جوهري: هل ستواكب الإدارة المالية هذا التنظيم بمؤشرات واضحة تسمح بتقييم ما استُرد من أموال، وما حُفظ من قيمة الأصول، وما تحقق لفائدة خزينة الدولة؟ فالمعيار الحقيقي للنجاعة العمومية ليس إحداث جهاز جديد، بل ما يستطيع تحقيقه من نتائج قابلة للقياس، مع احترام القانون وصون المال العام.