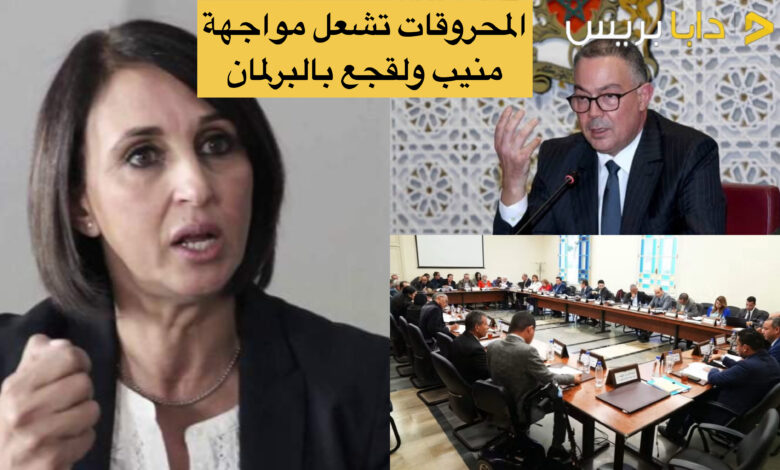
أعاد النقاش حول الضريبة على الشركات، خلال مناقشة مشروع قانون المالية لسنة 2027، ملف أرباح شركات المحروقات وتركيز أنشطة الاستيراد والتخزين والتوزيع إلى واجهة الجدل داخل لجنة المالية والتنمية الاقتصادية بمجلس النواب.
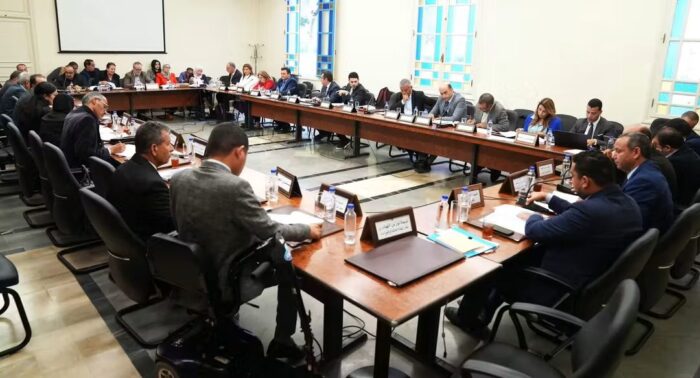
وبينما دافعت نبيلة منيب، عن مجموعة تحالف اليسار، عن ضرورة ربط السياسة الضريبية بحماية القدرة الشرائية وتعزيز السيادة الطاقية، أعلن محمد شوكي، رئيس فريق التجمع الوطني للأحرار، سحب التعديل الذي تقدم به فريقه بشأن اعتماد نظام تصاعدي للضريبة على الشركات، معتبرا أن النقاش داخل اللجنة انزاح نحو ما وصفه بالمزايدات السياسية.
منيب: من يستفيد من أرباح سوق المحروقات؟
ركزت نبيلة منيب في مداخلتها على طبيعة الأرباح التي تحققها شركات المحروقات، متسائلة عن حجم مداخيلها الفعلية، وعن مبررات استمرار الاختلالات التي تطبع السوق، في ظل تمركز أنشطة الاستيراد والتخزين والتوزيع لدى عدد محدود من الفاعلين.
واعتبرت النائبة البرلمانية أن النقاش بشأن رفع الضريبة على هذه الشركات لا ينبغي أن ينحصر في البحث عن موارد مالية إضافية لخزينة الدولة، بل يتعين أن يمتد إلى مساءلة بنية السوق ومدى انعكاسها على أسعار المحروقات التي يتحملها المواطنون والقطاعات الاقتصادية.
وفي هذا السياق، دعت إلى إعادة تشغيل مصفاة «لاسامير»، باعتبار ذلك مدخلا لتعزيز الأمن الطاقي الوطني، وتقليص الاختلالات المرتبطة بالاعتماد على الاستيراد، فضلا عن توفير شروط أكثر ملاءمة للمنافسة داخل السوق الوطنية.
كما شددت على أن الرفع من الضريبة على الشركات المعنية من 35 إلى 40 في المائة، رغم ما يمكن أن يوفره من موارد إضافية للدولة، لن يكون وحده كافيا لمعالجة الوضع، ما لم تتم مواجهة مظاهر التركيز والاحتكار، وضمان انتقال أثر الإصلاحات إلى المستهلك النهائي.
وربطت منيب بين تخفيض كلفة الطاقة وإمكانية إنعاش الصناعة الوطنية، مؤكدة أن أسعار المحروقات تؤثر بشكل مباشر في تنافسية المقاولات وكلفة الإنتاج والخدمات، وهو ما يجعل إصلاح هذا القطاع قضية اقتصادية واجتماعية في الآن نفسه.
لقجع يفصل بين الضريبة والدعم الاجتماعي
من جانبه، أوضح وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، أن التوجه المعتمد في إصلاح الضريبة على الشركات يستند إلى مخرجات المناظرة الوطنية للجبايات، التي وضعت أسس توحيد أسعار الضريبة وتحديد مستوياتها بحسب طبيعة الأنشطة الاقتصادية.
وأشار إلى أن هذا الإصلاح انطلق قبل أكثر من أربع سنوات، وفق تصور يقوم على اعتماد نسب محددة هي صفر و20 و35 و40 في المائة، مع إخضاع بعض الأنشطة التي تقترب من وضعية الاحتكار لمستويات ضريبية أعلى.
وبخصوص المطالب المرتبطة بالقدرة الشرائية والعدالة الاجتماعية، اعتبر لقجع أن معالجة هذه القضايا لا ينبغي أن تتم من خلال النظام الضريبي، مميزا بين الوظيفة الاقتصادية للضريبة والآليات الاجتماعية المخصصة للدعم.
واستحضر في هذا الإطار إخضاع الأبناك والمؤسسات المالية لنسبة 40 في المائة، إلى جانب قطاع الاتصالات الذي يؤدي، فضلا عن الضريبة الأساسية المحددة في 35 في المائة، مساهمات إضافية مرتبطة بالخدمات العالمية والبحث والتكنولوجيا، تصل إلى 3 في المائة من رقم معاملاته.
أما بشأن احتمال انتقال الزيادة الضريبية إلى أسعار المحروقات، فقد نفى الوزير وجود علاقة مباشرة وحتمية بين الضريبة وسعر البيع، مبرزا أن تقلبات أسعار النفط تجعل تقديم ضمانات مسبقة بشأن تطور الأسعار أمرا غير ممكن، قبل أن يعلق بالقول إن «الضمانة لا يعلمها إلا الله».
شوكي يتراجع عن التعديل ويطالب بنقاش تقني
في المقابل، أعلن محمد شوكي، عن فريق التجمع الوطني للأحرار، سحب التعديل الذي تقدم به فريقه بخصوص مراجعة أسعار الضريبة على الشركات، بعدما عبر عن تحفظه على طبيعة النقاش الذي رافق الموضوع داخل لجنة المالية والتنمية الاقتصادية.
وقال شوكي إن فريقه كان يتجه نحو إقرار نظام ضريبي تصاعدي، لكنه اعتبر أن النقاش السياسي أخذ منحى يتضمن، حسب تعبيره، «مزايدات على قطاعات تعد قاطرة في الاقتصاد الوطني».
ودافع المتحدث عن الحصيلة المرتبطة بتطور مداخيل الضريبة على الشركات، معتبرا أن ارتفاع هذه الموارد سنة بعد أخرى ساهم في دعم نمو الاقتصاد الوطني. كما دعا المديرية العامة للضرائب إلى فتح نقاش تقني لتقييم مدى نجاعة الإصلاحات المعتمدة، خصوصا ما يتعلق بتوسيع الوعاء الضريبي.
ماذا كان يتضمن تعديل الأحرار؟
وكان التعديل الذي تقدم به فريق التجمع الوطني للأحرار يستهدف إرساء نظام أكثر تصاعدية في فرض الضريبة على الشركات، من خلال اعتماد نسبة 20 في المائة بالنسبة للشركات التي لا تتجاوز أرباحها الصافية 100 مليون درهم، ورفعها إلى 35 في المائة بالنسبة للشركات التي تتجاوز هذا السقف.
كما تضمن المقترح إخضاع الشركات التي تفوق أرباحها الصافية 100 مليون درهم لنسبة 40 في المائة، على غرار الأبناك وشركات التأمين.
وشمل التعديل كذلك مؤسسات الائتمان والهيئات المعتبرة في حكمها، وبنك المغرب، وصندوق الإيداع والتدبير، ومقاولات التأمين وإعادة التأمين، فضلا عن الشركات التي تنشط في استيراد أو توزيع المواد الهيدروكاربورية.
ويأتي هذا النقاش في سياق مناقشة المادة 19 من مشروع قانون المالية لسنة 2027، التي تنص على رفع الضريبة على الشركات العاملة في استيراد أو توزيع المحروقات من 35 إلى 40 في المائة، وهو ما أعاد إلى الواجهة الخلاف بشأن حدود الإصلاح الضريبي، ومدى قدرته على تحقيق العدالة الجبائية دون معالجة الاختلالات البنيوية التي تطبع سوق المحروقات.


